住宅ローンの金利の仕組みとは?初心者にもわかりやすく解説
はじめて住宅ローンを検討していると、金利の仕組みが難しく感じられ、不安になってしまう方は少なくありません。
しかし、ポイントを押さえて順番に理解していけば、専門用語も決して難解なものではありません。
このブログでは、住宅ローンの金利について、仕組みをできるだけわかりやすく整理しながら解説していきます。
一般的なローンとの違いや、金利や利息といった基本用語、さらには返済総額にどのような影響が出るのかまで、初めての方がつまずきやすい部分を一つずつ取り上げます。
自分と家族の暮らしを守るために、無理のない返済計画を立てる第一歩として、ぜひ最後まで読み進めてみてください。
初めてでもわかる住宅ローン金利の基本
住宅ローンは、住まいの購入を目的とした長期の借入であり、自動車ローンやカードローンなどと比べて借入期間が長く、金利の違いが返済総額に与える影響が大きいことが特徴です。
そのため、少しの金利差であっても、返し終えるまでに支払う利息の額が大きく変わる可能性があります。
また、住宅ローンの金利は、国の金融政策や景気の状況などと関わりがあり、時期によって水準が変動します。
このような背景から、住宅ローンを検討する際には、金利の種類や決まり方を理解しておくことがとても大切です。
まず、住宅ローンでよく使われる言葉として、金利と利息があります。
金利は、お金を借りるときの「割合」を示す数字であり、利息は、その割合にもとづいて実際に支払う「お金の額」です。
また、年利とは、金利を「1年間あたり」の割合として表したもので、多くの住宅ローンではこの年利を基準に返済額が計算されます。
さらに、実質金利という言葉は、手数料や諸費用なども含めて、実際にどれくらいの負担になるかを考えるときに使われる考え方であり、単に数字の金利だけで比較しない視点として重要です。
返済総額のイメージをつかむためには、借入額と金利、そして返済期間の関係を理解しておくことが役立ちます。
一般的には、同じ借入額であれば、金利が高くなるほど、また返済期間が長くなるほど、支払う利息の合計は増えていきます。
逆に、金利が低く、返済期間が短いほど、利息の合計は抑えやすくなり、総返済額も小さくなりやすいと言えます。
このように、借入額だけでなく、金利と期間の組み合わせによって、最終的に支払う金額が大きく変わるという全体像を意識しておくことが、住宅ローン選びの第一歩になります。
| 用語 | 意味 |
|---|---|
| 金利 | 借入額に対する割合 |
| 利息 | 金利にもとづく支払額 |
| 年利 | 1年間あたりの金利 |
| 実質金利 | 諸費用を含めた負担感 |
住宅ローン金利の「仕組み」を図解でわかりやすく理解
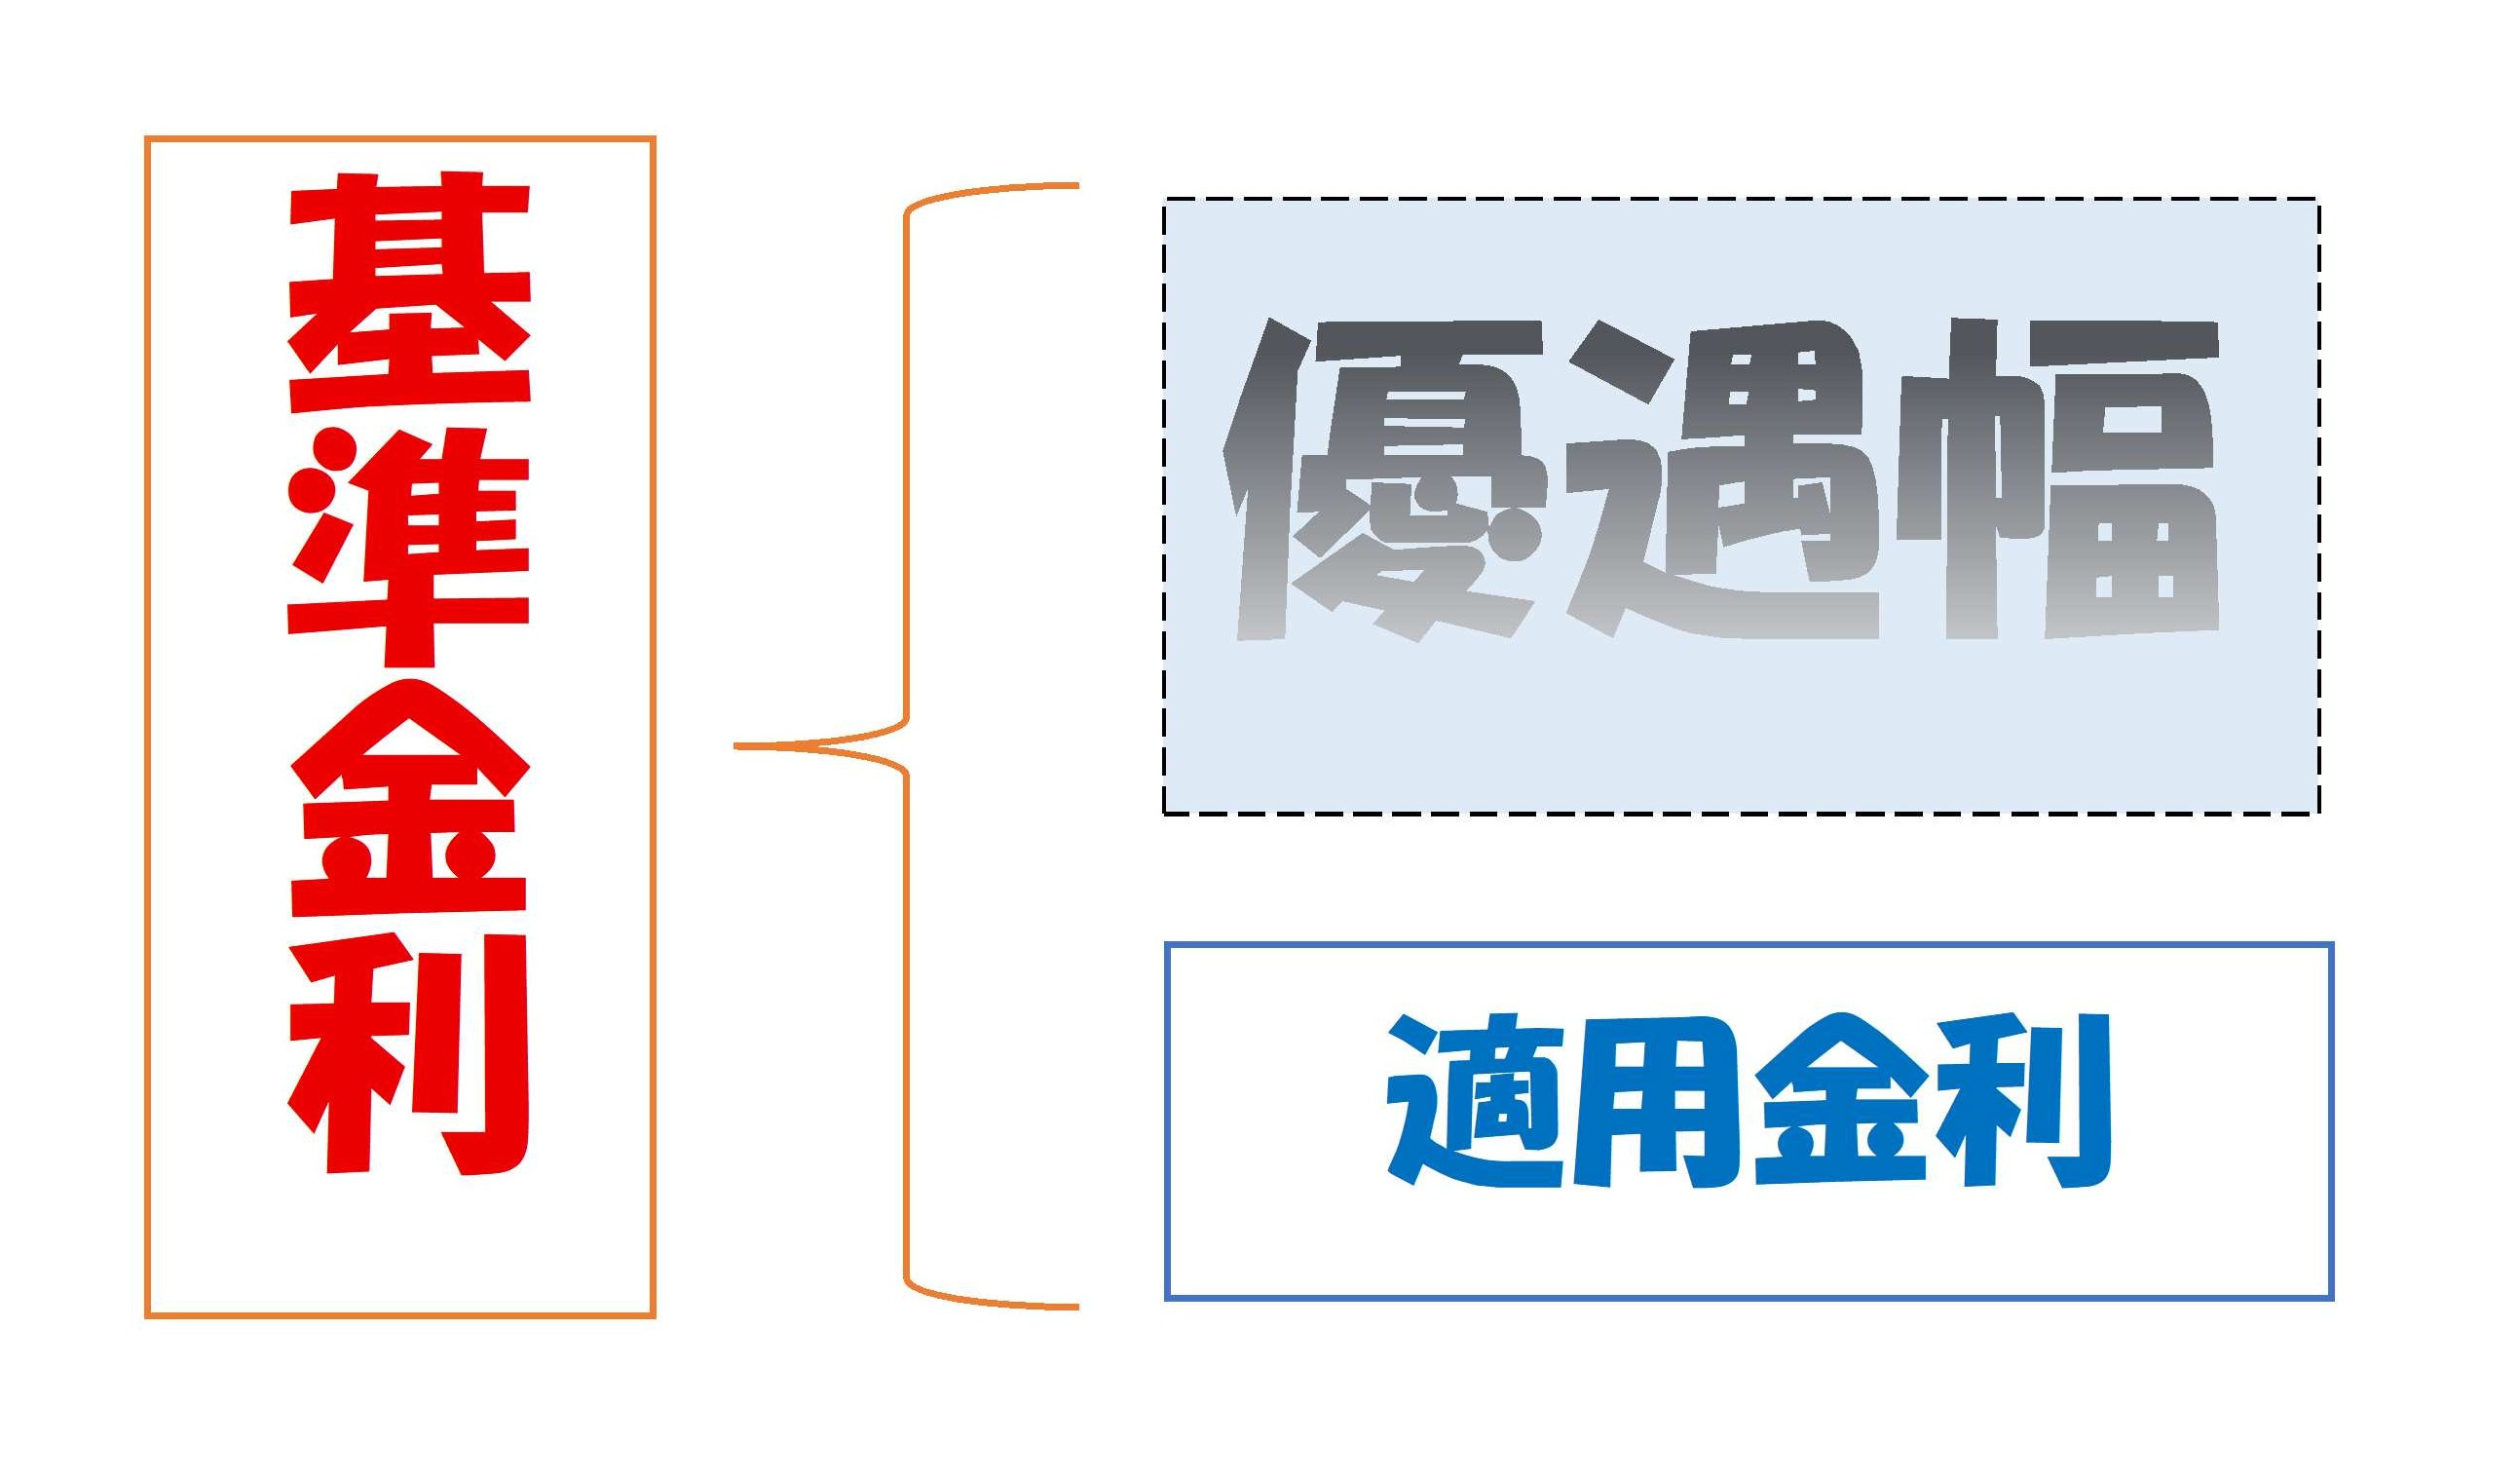
住宅ローンの金利は、「基準金利」「優遇幅」「適用金利」という3つの要素の組み合わせで決まります。
一般に、金融機関が公表している店頭の基準金利から、条件に応じた優遇幅を差し引いたものが、実際に適用される金利です。
この関係は「定価−割引=割引後価格」と同じイメージで、基準金利が定価、優遇幅が割引、適用金利が割引後の価格と考えると分かりやすくなります。
まずは、この金利決定の流れを押さえておくことが、仕組みを理解する第一歩です。
次に、代表的な金利タイプとして、固定金利型、変動金利型、一定期間だけ固定される固定金利選択型があります。
固定金利型は、借入期間を通じて金利が変わらないため、返済額が長期間安定しやすい仕組みです。
一方、変動金利型は、短期金利や短期プライムレートなどの動きに合わせて、基準金利が定期的に見直されるため、金利が上下し得る特徴があります。
固定金利選択型は、当初の一定期間は固定金利で、その後は固定か変動かを選び直す仕組みで、期間ごとに金利の性質が切り替わる点が特徴です。
さらに、住宅ローン金利は、国の金利政策や市場金利の動きと深く結び付いています。
日本銀行が政策金利や長短金利操作の方針を変更すると、短期金利や長期金利が動き、それを基準とする住宅ローンの基準金利にも影響が及びます。
近年は、マイナス金利政策の解除や政策金利の引上げを背景に、特に変動金利型の基準金利に上昇圧力がかかっているとされています。
このように、金利タイプごとの仕組みと、金融政策や市場金利とのつながりを意識しておくと、将来の返済額の変化をよりイメージしやすくなります。
| 項目 | 内容 |
|---|---|
| 基準金利 | 店頭で公表の定価金利 |
| 優遇幅 | 条件で引かれる割引幅 |
| 適用金利 | 実際に借入に使う金利 |
| 固定金利型 | 期間中ずっと同じ金利 |
| 変動金利型 | 短期金利に応じて変動 |
| 固定金利選択型 | 一定期間固定後に選択 |
初めての住宅ローンで押さえたい金利タイプの選び方
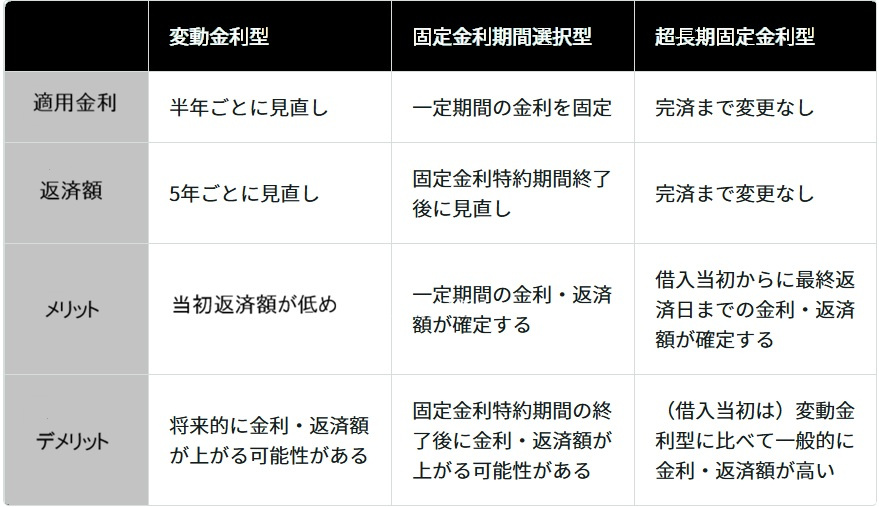
住宅ローンの金利タイプは、大きく分けて固定金利、変動金利、固定金利選択型の3種類があります。
固定金利は借入時に決まった金利が返済終了まで変わらないため、毎月の返済額を長期間にわたり把握しやすい点が特徴です。
一方で変動金利は、一般的に固定金利より金利水準が低く設定されやすい反面、返済期間中に金利見直しが行われるため、将来の返済額が増える可能性があります。
固定金利選択型は、当初の一定期間のみ金利を固定し、その後に変動金利などへ切り替わる仕組みで、固定と変動の中間的な選択肢として利用されています。
これら3つの金利タイプには、それぞれ向いている考え方や家計状況があります。
たとえば、長期的に安定した収入を前提に、毎月の支出をできるだけ一定に保ちたい場合には、固定金利を選ぶと返済計画を立てやすくなります。
反対に、今後も金利水準が大きく上昇しないと考え、当面の返済額を抑えたい場合には、変動金利を選ぶことで毎月の負担を軽くできる可能性があります。
固定金利選択型は、子どもの教育費が増える時期など特定の期間の負担を予測しやすくしたい方にとって、一定期間だけ返済額を安定させる手段として検討しやすい金利タイプです。
金利タイプを選ぶ際には、金利の高さだけでなく、今後の金利変動に対して家計がどの程度耐えられるかを考えることが大切です。
たとえば、毎月の家計にゆとりが少なく、急な支出増に対応しにくい場合は、変動金利で返済額が増えるリスクを抑えるため、固定金利を中心に検討する方法があります。
一方で、家計に一定の余裕があり、万一金利が上昇しても当面は貯蓄などで調整できる場合には、変動金利や固定金利選択型も候補に入れて比較するとよいでしょう。
このように、自分の家計の「余裕度」と「安定志向」の度合いを確認しながら、無理のない範囲で選択肢を絞っていくことが重要です。
金利の仕組みを活かして住宅ローン負担を抑えるコツ
住宅ローンの総返済額は、金利だけでなく返済期間や返済方法の違いでも大きく変わります。
同じ金利でも、返済期間を短くすると利息の合計は抑えられますが、毎月の返済額は多くなります。
また、元利均等返済は毎月の返済額が一定になる一方で、元金均等返済は返済開始直後の負担が重くなりやすい反面、利息総額は少なくなりやすい特徴があります。
このような仕組みを理解したうえで、自分に合った返済方法を選ぶことが大切です。
繰上返済は、利息の負担を軽くする有効な手段とされています。
特に、返済開始から早い時期に繰上返済を行うと、残っている期間が長いため、その後に発生するはずだった利息を大きく減らす効果が期待できます。
一方で、手元資金が不足すると、急な出費に対応しにくくなるおそれもあるため、生活費や緊急予備資金を一定程度残して実施することが重要です。
返済期間を短くするのか、毎月の返済額を減らすのかといった繰上返済の方法も含めて、事前に方針を整理しておくと安心です。
無理のない返済計画を立てるためには、金利の仕組みと家計の状況を結びつけて考えることが大切です。
まず、毎月の返済額が家計の中でどれくらいの割合を占めるかを把握し、将来の収入や支出の変化も見込んでおく必要があります。
さらに、今後の金利上昇の可能性も念頭に置き、余裕を持った返済比率にとどめておくと、急な環境変化にも対応しやすくなります。
このように、金利や返済方法の特徴を理解したうえで、定期的に家計や返済状況を見直すことが、住宅ローン負担を抑えるうえで有効です。
| 項目 | 確認する内容 | 負担軽減のポイント |
|---|---|---|
| 返済期間の設定 | 家計に合う返済年数 | やや短めの期間検討 |
| 返済方法の選択 | 元利均等か元金均等か | 利息総額と負担比較 |
| 繰上返済の方針 | 実施時期と金額の目安 | 生活資金を残して実行 |
まとめ
住宅ローンの金利は、基礎用語や仕組みを理解するだけで、不安がぐっと小さくなります。
固定金利か変動金利かといった金利タイプの違いや、基準金利と優遇幅の関係を知ることで、自分に合ったローンを選びやすくなります。
さらに、返済期間や返済方法、繰上返済の使い方を工夫すれば、総返済額を抑えることも可能です。
当社では、初めての方にも一つ一つ丁寧にご説明し、一緒に無理のない返済計画を作成します。
「自分にはどの金利タイプが合うのか知りたい」という方は、ぜひお気軽にお問い合わせください。
不動産購入にあたり、まずは何から始めればよいのか…?
また、ご自身がいくらの物件を買えるのか?
多くのお客様が不安に感じられることです。
不動産購入を考える前に、 お客様に合ったライフプラン(人生設計) をつくってみませんか?